Khi nhập khẩu hàng hóa về Việt Nam, doanh nghiệp cần tính nhiều khoản chi phí. Trong đó, thuế nhập khẩu là khoản quan trọng, ảnh hưởng trực tiếp đến giá vốn và lợi nhuận.
Tuy nhiên, không phải mặt hàng nào cũng có cùng mức thuế. Thuế suất còn phụ thuộc vào mã HS, xuất xứ và chính sách thuế áp dụng.
Nếu không kiểm tra từ đầu, doanh nghiệp có thể dự toán thiếu chi phí. Điều này dễ ảnh hưởng đến kế hoạch nhập hàng và giá bán.
Vậy thuế nhập khẩu là gì, được tính như thế nào và cần kiểm tra những gì trước khi đặt hàng? Hoa Việt Logistics sẽ giúp doanh nghiệp hiểu rõ qua bài viết dưới đây.
Thuế nhập khẩu là gì?
Thuế nhập khẩu là khoản thuế áp dụng đối với hàng hóa nhập khẩu thuộc đối tượng chịu thuế theo quy định của pháp luật Việt Nam.
Cơ sở pháp lý chính là Luật Thuế xuất khẩu, thuế nhập khẩu số 107/2016/QH13 và các văn bản sửa đổi, bổ sung, hướng dẫn thi hành.
Hiểu đơn giản, khi đưa hàng từ nước ngoài vào Việt Nam, doanh nghiệp cần xác định:
- Mặt hàng có thuộc đối tượng chịu thuế nhập khẩu không?
- Mã HS của hàng hóa là gì?
- Thuế suất áp dụng bao nhiêu?
- Trị giá tính thuế được xác định như thế nào?
- Hàng hóa có đủ điều kiện hưởng ưu đãi thuế không?
Đây là những thông tin cần kiểm tra trước khi doanh nghiệp chốt đơn hàng.
Thuế nhập khẩu được tính dựa trên những yếu tố nào?
Không có một mức thuế nhập khẩu chung cho tất cả hàng hóa. Mức thuế của từng mặt hàng phụ thuộc vào nhiều yếu tố.
Mã HS hàng hóa
Mã HS xác định nhóm hàng và dòng thuế tương ứng. Đây là căn cứ quan trọng để tra cứu thuế suất.
Xuất xứ hàng hóa
Xuất xứ có thể ảnh hưởng đến mức thuế được áp dụng. Một mặt hàng có thể có mức thuế khác nhau tùy thị trường xuất xứ và điều kiện ưu đãi.
Biểu thuế áp dụng
Doanh nghiệp cần tra cứu đúng biểu thuế tại thời điểm đăng ký tờ khai hải quan. Không nên sử dụng mức thuế từ những lô hàng cũ nếu chưa kiểm tra lại.
Điều kiện hưởng ưu đãi
Một số hàng hóa có thể được áp dụng thuế suất ưu đãi đặc biệt. Tuy nhiên, doanh nghiệp phải đáp ứng điều kiện về xuất xứ, chứng từ và quy định của hiệp định liên quan.
Trị giá tính thuế
Đối với hàng hóa áp dụng thuế suất theo tỷ lệ phần trăm, trị giá tính thuế là căn cứ để xác định số thuế phải nộp.
Như vậy, cùng nhập hàng từ Trung Quốc nhưng hai doanh nghiệp có thể phải nộp mức thuế khác nhau. Điều này phụ thuộc vào mặt hàng, mã HS và điều kiện xuất xứ của từng lô hàng.
Mã HS ảnh hưởng thế nào?
Mã HS là mã số dùng để phân loại hàng hóa trong hoạt động xuất nhập khẩu.
Mỗi nhóm hàng có thể có mức thuế suất và chính sách quản lý riêng. Vì vậy, xác định đúng mã HS là bước quan trọng trước khi tính thuế nhập khẩu.
Ví dụ, doanh nghiệp nhập khẩu hai loại thiết bị có hình dáng tương tự. Tuy nhiên, chúng có thể khác nhau về:
- Công dụng chính;
- Cấu tạo và nguyên lý hoạt động;
- Thành phần hoặc vật liệu;
- Mức độ hoàn thiện;
- Chức năng sử dụng.
Những đặc điểm này có thể ảnh hưởng đến việc phân loại hàng hóa.
Sau khi xác định mã HS, doanh nghiệp cần tra cứu dòng thuế tương ứng trong biểu thuế hiện hành.
Nghị định 26/2023/NĐ-CP là văn bản quy định biểu thuế nhập khẩu ưu đãi và một số danh mục thuế liên quan. Khi tra cứu, cần kiểm tra thêm các văn bản sửa đổi, bổ sung đang có hiệu lực.
Nếu áp mã HS không phù hợp, doanh nghiệp có thể tính sai thuế suất. Trường hợp bị cơ quan hải quan xác định lại mã HS, doanh nghiệp có thể phải khai bổ sung và nộp thêm thuế. Tùy tình huống, còn có thể phát sinh tiền chậm nộp hoặc xử lý vi phạm.
Do đó, không nên chỉ dựa vào tên gọi thương mại của sản phẩm để xác định mã HS.
Công thức tính thuế nhập khẩu
Đối với hàng hóa áp dụng thuế suất theo tỷ lệ phần trăm, công thức cơ bản như sau:
Thuế nhập khẩu = Trị giá tính thuế × Thuế suất thuế nhập khẩu
Trong đó:
- Trị giá tính thuế: Giá trị hàng hóa được xác định theo quy định về trị giá hải quan.
- Thuế suất thuế nhập khẩu: Mức thuế áp dụng cho dòng hàng tương ứng trong biểu thuế.
Ví dụ minh họa:
Doanh nghiệp nhập khẩu một lô hàng có:
- Trị giá tính thuế: 1 tỷ đồng.
- Thuế suất nhập khẩu: 10%.
Số thuế nhập khẩu phải nộp:
1 tỷ đồng × 10% = 100 triệu đồng.
Như vậy, số thuế nhập khẩu trong ví dụ là 100 triệu đồng.
Đây là cách tính cơ bản đối với hàng hóa áp dụng thuế suất theo tỷ lệ phần trăm. Với những mặt hàng áp dụng thuế tuyệt đối hoặc thuế hỗn hợp, cách tính sẽ khác.
Các phương pháp tính thuế nhập khẩu phổ biến
Doanh nghiệp có thể gặp ba phương pháp tính thuế chính.
Thuế theo tỷ lệ phần trăm
Số thuế được xác định bằng cách lấy trị giá tính thuế nhân với thuế suất tương ứng.
Đây là phương pháp thường gặp trong quá trình tính thuế nhập khẩu.
Thuế tuyệt đối
Mức thuế được ấn định bằng một khoản tiền cụ thể trên mỗi đơn vị hàng hóa.
Số thuế phải nộp phụ thuộc vào số lượng hàng thực tế nhập khẩu và mức thuế tuyệt đối được quy định.
Thuế hỗn hợp
Phương pháp này kết hợp thuế theo tỷ lệ phần trăm và thuế tuyệt đối.
Doanh nghiệp cần kiểm tra đúng phương pháp tính thuế của từng mặt hàng. Không nên mặc định tất cả hàng hóa đều lấy trị giá tính thuế nhân với một tỷ lệ phần trăm.
Thuế suất ưu đãi và thuế suất ưu đãi đặc biệt khác nhau thế nào?
Đây là hai khái niệm thường gặp khi doanh nghiệp tra cứu thuế nhập khẩu.
Thuế suất ưu đãi
Là mức thuế áp dụng theo biểu thuế nhập khẩu ưu đãi của Việt Nam đối với hàng hóa đáp ứng điều kiện theo quy định.
Thuế suất ưu đãi đặc biệt
Là mức thuế áp dụng theo các hiệp định thương mại tự do hoặc thỏa thuận ưu đãi mà Việt Nam tham gia.
Để được hưởng thuế suất ưu đãi đặc biệt, doanh nghiệp cần đáp ứng các điều kiện tương ứng. Trong đó có thể bao gồm:
- Hàng hóa có xuất xứ đáp ứng quy tắc xuất xứ.
- Có chứng từ chứng nhận xuất xứ phù hợp, nếu quy định yêu cầu.
- Mã HS thuộc phạm vi áp dụng của biểu thuế.
- Đáp ứng các điều kiện khác của hiệp định.
Đối với hàng nhập khẩu từ Trung Quốc, doanh nghiệp có thể cần kiểm tra chính sách thuế theo Hiệp định ACFTA hoặc RCEP.
Tuy nhiên, hàng được vận chuyển từ Trung Quốc không đồng nghĩa chắc chắn có xuất xứ Trung Quốc. Hàng hóa cũng không tự động được hưởng thuế suất ưu đãi đặc biệt.
Doanh nghiệp cần kiểm tra cả xuất xứ thực tế và chứng từ liên quan trước khi áp dụng mức thuế ưu đãi.
Xuất xứ hàng hóa ảnh hưởng như thế nào?
Xuất xứ là một trong những yếu tố quan trọng khi xác định mức thuế nhập khẩu.
Giả sử hai lô hàng có cùng mã HS nhưng khác xuất xứ. Nếu một lô đáp ứng điều kiện của hiệp định thương mại, lô đó có thể được hưởng mức thuế ưu đãi đặc biệt.
Ngược lại, nếu không đáp ứng điều kiện về xuất xứ hoặc chứng từ, doanh nghiệp có thể không được áp dụng mức thuế ưu đãi dự kiến.
Vì vậy, khi nhập hàng, doanh nghiệp nên kiểm tra đồng thời:
- Mã HS của hàng hóa;
- Nước xuất xứ;
- Quy tắc xuất xứ áp dụng;
- Chứng từ chứng nhận xuất xứ;
- Điều kiện hưởng thuế suất ưu đãi đặc biệt.
Việc kiểm tra từ đầu giúp doanh nghiệp hạn chế rủi ro khi khai báo hải quan và dự toán chi phí.
Thuế nhập khẩu có phải khoản thuế duy nhất khi nhập hàng?
Không. Thuế nhập khẩu chỉ là một phần trong tổng nghĩa vụ thuế của lô hàng.
Tùy từng mặt hàng, doanh nghiệp có thể phải nộp thêm:
Thuế giá trị gia tăng (VAT)
VAT được tính tại khâu nhập khẩu theo quy định về thuế giá trị gia tăng. Căn cứ tính thuế có thể bao gồm trị giá tính thuế nhập khẩu, thuế nhập khẩu và các khoản thuế liên quan theo quy định.
Thuế tiêu thụ đặc biệt
Áp dụng đối với những hàng hóa thuộc đối tượng chịu thuế tiêu thụ đặc biệt.
Thuế bảo vệ môi trường
Áp dụng đối với hàng hóa thuộc danh mục chịu thuế theo quy định.
Thuế nhập khẩu bổ sung
Một số mặt hàng có thể thuộc diện áp dụng thuế chống bán phá giá, thuế chống trợ cấp hoặc thuế tự vệ.
Ngoài các khoản thuế trên, doanh nghiệp còn cần tính phí kiểm tra chuyên ngành, phí thông quan và chi phí logistics nếu phát sinh.
Vì vậy, chỉ biết thuế nhập khẩu là 5% hay 10% chưa đủ để xác định tổng chi phí đưa hàng về Việt Nam.
Thuế nhập khẩu và VAT khác nhau như thế nào?
Thuế nhập khẩu và VAT là hai loại thuế khác nhau. Doanh nghiệp cần phân biệt rõ khi lập dự toán chi phí.
Thuế nhập khẩu:
- Áp dụng đối với hàng hóa thuộc đối tượng chịu thuế nhập khẩu.
- Mức thuế phụ thuộc vào mã HS, xuất xứ và biểu thuế.
- Được xác định theo phương pháp tính thuế tương ứng.
VAT hàng nhập khẩu:
- Là thuế giá trị gia tăng áp dụng tại khâu nhập khẩu.
- Thuế suất phụ thuộc vào nhóm hàng và quy định hiện hành.
- Căn cứ tính thuế được xác định theo pháp luật về thuế giá trị gia tăng.
Ví dụ, khi doanh nghiệp nói một lô hàng có thuế 10%, cần xác định rõ đây là thuế nhập khẩu hay VAT.
Hai khoản này không thể sử dụng thay thế cho nhau. Nếu tính nhầm, doanh nghiệp có thể dự toán sai giá vốn.
Trường hợp nào được miễn thuế nhập khẩu?
Pháp luật quy định một số trường hợp hàng hóa được miễn thuế nhập khẩu.
Các trường hợp này có thể liên quan đến:
- Hàng hóa nhập khẩu phục vụ dự án đầu tư thuộc diện được miễn thuế.
- Hàng hóa tạm nhập, tái xuất hoặc tạm xuất, tái nhập đáp ứng điều kiện.
- Hàng hóa nhập khẩu phục vụ nghiên cứu khoa học, phát triển công nghệ thuộc trường hợp được miễn.
- Quà biếu, quà tặng và tài sản di chuyển trong định mức miễn thuế theo quy định.
- Một số trường hợp đặc thù khác được quy định tại pháp luật về thuế xuất khẩu, thuế nhập khẩu.
Tuy nhiên, không phải cứ thuộc một trong các nhóm hàng trên là đương nhiên được miễn thuế.
Doanh nghiệp cần xác định đúng đối tượng, mục đích sử dụng, hồ sơ và điều kiện miễn thuế. Nếu không đáp ứng đầy đủ, hàng hóa vẫn có thể phải thực hiện nghĩa vụ thuế theo quy định.
Vì sao cần tính thuế nhập khẩu trước khi đặt hàng?
Tính thuế trước khi đặt hàng giúp doanh nghiệp chủ động kiểm soát giá vốn.
Đây là bước quan trọng, đặc biệt với những doanh nghiệp nhập hàng để kinh doanh và phân phối lại.
Ví dụ, một sản phẩm có giá mua 100.000 đồng và giá bán dự kiến 150.000 đồng.
Nếu chỉ lấy giá mua làm căn cứ tính lợi nhuận, doanh nghiệp có thể bỏ sót nhiều khoản chi phí:
- Thuế nhập khẩu;
- VAT hàng nhập khẩu;
- Chi phí vận chuyển;
- Phí thông quan;
- Chi phí kho bãi;
- Chi phí kiểm tra chuyên ngành nếu có.
Khi cộng đầy đủ các khoản này, giá vốn thực tế có thể cao hơn dự kiến.
Điều đó ảnh hưởng trực tiếp đến biên lợi nhuận và khả năng cạnh tranh về giá bán.
Một quy trình chuẩn bị trước khi nhập hàng nên gồm:
- Xác định mặt hàng và thông tin kỹ thuật.
- Kiểm tra mã HS phù hợp.
- Tra cứu thuế suất nhập khẩu.
- Kiểm tra xuất xứ và điều kiện ưu đãi.
- Xác định trị giá tính thuế.
- Dự toán VAT và các khoản thuế khác.
- Tổng hợp chi phí nhập hàng trước khi chốt đơn.
Checklist kiểm tra thuế nhập khẩu trước khi nhập hàng
Trước mỗi lô hàng mới, doanh nghiệp nên rà soát các thông tin sau:
- Tên và mô tả hàng hóa;
- Thành phần, cấu tạo và công dụng;
- Mã HS dự kiến;
- Xuất xứ hàng hóa;
- Trị giá tính thuế;
- Biểu thuế áp dụng;
- Thuế suất nhập khẩu;
- Điều kiện hưởng ưu đãi đặc biệt;
- Chứng từ xuất xứ;
- Thuế VAT;
- Các sắc thuế khác nếu có;
- Chính sách quản lý và kiểm tra chuyên ngành.
Checklist này giúp doanh nghiệp có cơ sở dự toán nghĩa vụ thuế. Đồng thời, hạn chế việc phải điều chỉnh chi phí khi hàng đã về đến cửa khẩu.
Kết luận
Thuế nhập khẩu không có một mức cố định cho tất cả hàng hóa. Mức thuế phụ thuộc vào mã HS, xuất xứ, trị giá tính thuế và biểu thuế áp dụng.
Đối với doanh nghiệp nhập khẩu từ Trung Quốc, việc kiểm tra thuế trước khi đặt hàng giúp chủ động giá vốn và hạn chế rủi ro trong quá trình thông quan.
Doanh nghiệp nên thực hiện theo trình tự:
Xác định hàng hóa → Tra mã HS → Kiểm tra xuất xứ → Tra biểu thuế → Tính thuế → Dự toán tổng chi phí nhập khẩu.
Không nên đợi hàng về đến cửa khẩu mới bắt đầu tìm hiểu mức thuế phải nộp. Việc chuẩn bị hồ sơ và dự toán từ đầu sẽ giúp quá trình nhập khẩu chủ động hơn.
Thông tin vận chuyển Hoa Việt Logistics
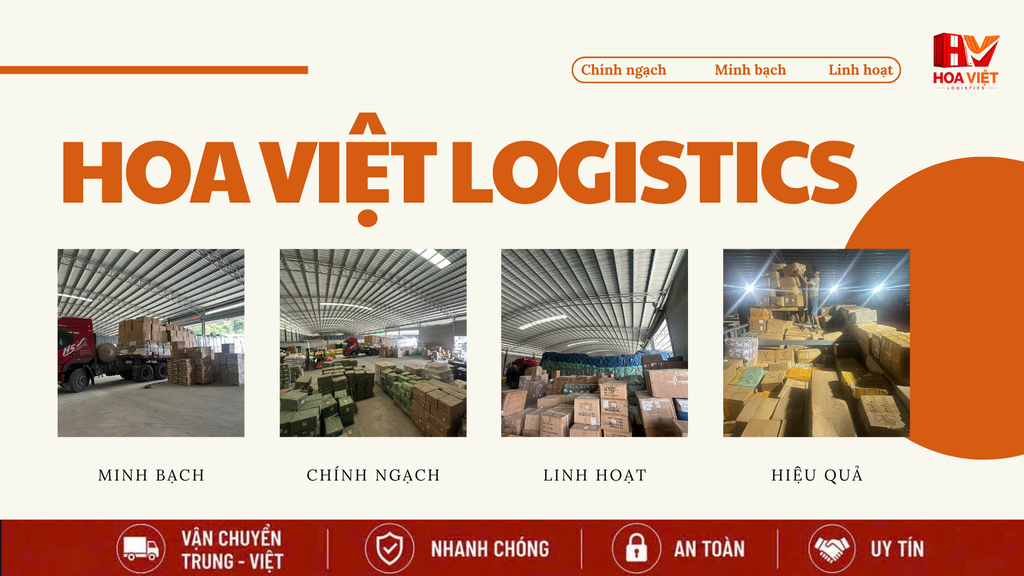
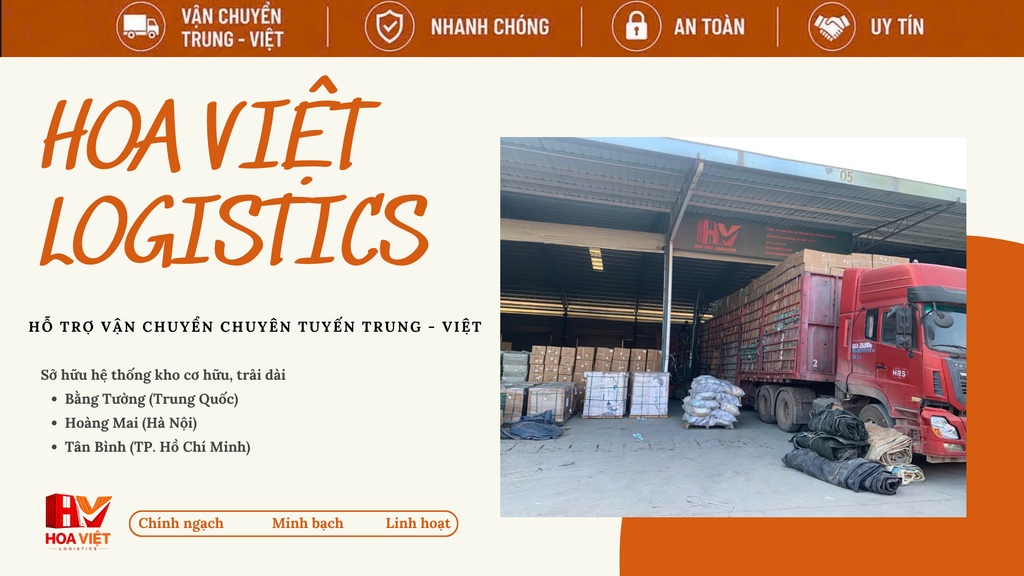
Hoa Việt Logistics chuyên cung cấp dịch vụ vận chuyển và ký gửi hàng hóa Trung Quốc – Việt Nam, hỗ trợ doanh nghiệp trong quá trình đưa hàng về Việt Nam.
Hệ thống kho hàng:
- Kho Bằng Tường – Trung Quốc.
- Kho Hà Nội – P. Hoàng Mai, Hà Nội.
- Kho TP.HCM – P. Tân Bình, TP.HCM.
Hotline: 0392.54.1688
Website: https://vanchuyenhoaviet.com